



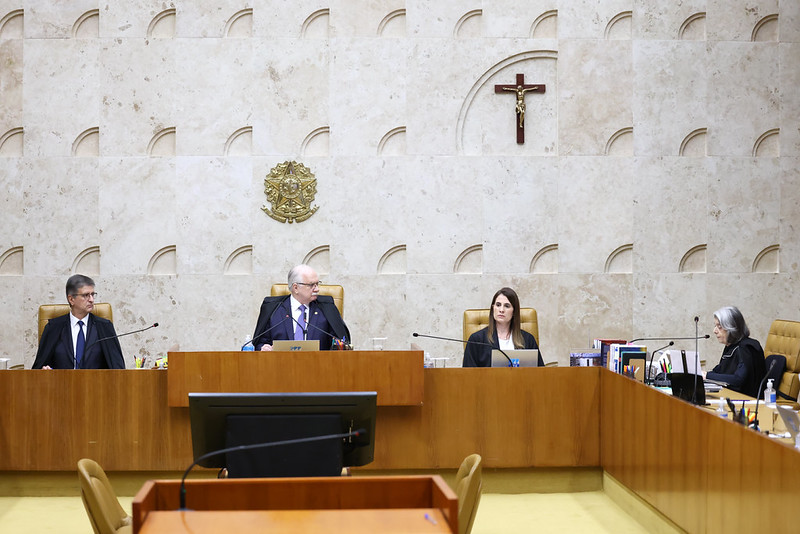
O Plenário do Supremo Tribunal Federal (STF) definiu, nesta quinta-feira (24), que um estado não pode revogar unilateralmente benefícios e isenções de ICMS sem observar as regras constitucionais e as previstas em lei complementar. No caso julgado, o Tribunal invalidou norma do Estado de São Paulo que encerrou a isenção do imposto sobre o envio de mercadorias a Áreas de Livre Comércio da Região Norte. A decisão foi tomada no julgamento conjunto das Ações Diretas de Inconstitucionalidade (ADIs) 7822, 7830, 7844 e 7848.
Encerramento unilateral
As ações foram apresentadas, respectivamente, pelos governadores de Rondônia (ADI 7822), Acre (ADI 7830), Amapá (ADI 7844) e Roraima (ADI 7848). Todas questionam a decisão do Estado de São Paulo de encerrar, em 31 de dezembro de 2024, a isenção de ICMS sobre o envio de mercadorias para Áreas de Livre Comércio da Região Norte. A data foi fixada pelo Decreto estadual 67.383/2022. O benefício tem origem no Convênio ICMS 52/1992, celebrado no âmbito do Conselho Nacional de Política Fazendária (Confaz), que não estabeleceu prazo para o fim da isenção.
Os estados autores sustentavam que São Paulo não poderia estabelecer sozinho uma data para encerrar o benefício depois de ter aderido ao convênio e incorporado a isenção à legislação estadual no Decreto 45.490/2000. Segundo eles, tanto a concessão quanto a revogação de benefícios de ICMS devem observar o procedimento previsto na Lei Complementar 24/1975. A norma, validada pelo STF, estabelece que a revogação total ou parcial de um benefício depende da aprovação de pelo menos quatro quintos dos representantes presentes à deliberação no Confaz.
Na prática, a norma paulista estabeleceu um prazo final para um benefício que, no convênio firmado entre os estados, não tinha data de encerramento. A isenção alcançava a saída de produtos industrializados ou semielaborados de origem nacional destinados à comercialização ou industrialização nas Áreas de Livre Comércio abrangidas pelo acordo.
Restabelecimento
Durante a tramitação das ações, São Paulo editou o Decreto 70.348/2026, que restabeleceu o benefício até 30 de setembro deste ano, com efeitos retroativos a 29 de dezembro de 2025. O estado chegou a pedir a retirada dos processos da pauta, sob o argumento de que a controvérsia teria perdido o objeto.
O restabelecimento, contudo, não alcançou todo o período em que a norma questionada produziu efeitos, pois ficou de fora o intervalo entre o encerramento da isenção em 31 de dezembro de 2024 e o limite da retroatividade da nova regra. Por isso, permaneceu a necessidade de examinar a validade da norma para esse período e para o posterior a 30 de setembro deste ano.
Sustentações orais
Os procuradores do Estado do Acre, João Paulo Setti Aguiar, e do Estado do Amapá, Luiz Carlos Starling Peixoto, destacaram a importância das Áreas de Livre Comércio para o desenvolvimento econômico da Região Norte e afirmaram que o fim unilateral da isenção prejudica o equilíbrio federativo e a redução das desigualdades regionais.
Por São Paulo, o procurador do estado Alexandre Aboud defendeu a validade da norma. Segundo ele, os convênios do Confaz têm natureza autorizativa, e não impositiva: permitem a concessão do benefício, mas sua implementação depende de ato de cada estado. Nessa linha, sustentou que a autonomia para incorporar a isenção à legislação local também permite decidir sobre sua manutenção ou seu encerramento, de acordo com a política fiscal e orçamentária estadual.
Deliberação conjunta
O julgamento começou no Plenário Virtual, mas foi levado ao Plenário presencial após pedido de destaque do ministro Luiz Fux. Prevaleceu o entendimento da relatora, ministra Cármen Lúcia, de que a Constituição Federal determina que a forma como benefícios fiscais de ICMS são concedidos e revogados por deliberação dos estados e do Distrito Federal é disciplinada por lei complementar. A Lei Complementar 24/1975, por sua vez, exige a aprovação de pelo menos quatro quintos dos representantes presentes para a revogação total ou parcial desses benefícios.
A ministra explicou que os convênios do Confaz têm natureza autorizativa, ou seja, sua celebração não implementa automaticamente o benefício em cada estado. Essa característica, contudo, não permite que, depois de incorporada a isenção à legislação local, um dos entes altere as condições estabelecidas no acordo sem observar as regras previstas para sua revogação total ou parcial.
Para Cármen Lúcia, a exigência de deliberação conjunta busca preservar o equilíbrio federativo e impedir que decisões isoladas de um estado afetem interesses dos demais integrantes da Federação. No caso, como o Convênio ICMS 52/1992 não previa prazo para o fim da isenção, São Paulo não poderia fixar sozinho uma data para isso.
Acompanharam a relatora os ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e o presidente do STF, ministro Edson Fachin.
Autonomia estadual
O ministro Luiz Fux divergiu da relatora. Para ele, assim como os estados têm autonomia para decidir se incorporam ou não à sua legislação os benefícios autorizados pelo Confaz, também devem poder deixar de aplicá-los posteriormente. Na sua avaliação, condicionar essa decisão a uma nova deliberação do conselho imporia uma exigência maior para a saída do que para a entrada no regime fiscal.
Fux também considerou que impedir o estado de rever o benefício poderia restringir sua autonomia administrativa e financeira diante de mudanças econômicas, fiscais ou orçamentárias.
A divergência foi acompanhada pelos ministros André Mendonça e Nunes Marques, que já havia apresentado voto nesse sentido no Plenário Virtual.
Tese
No final do julgamento, o Plenário definiu a seguinte tese:
“É inconstitucional ato unilateral do estado federado que revogue, total ou parcialmente, benefícios e isenções concedidos relativos ao ICMS, sem o estrito cumprimento dos princípios constitucionais e das regras fixadas em lei complementar, no atendimento à alínea ‘g’ do inciso XII do parágrafo 2º do artigo 155 da Constituição da República.”


